En France, une bûche glacée vendue comme dessert alimentaire relève en principe du taux réduit de TVA de 5,5 %, car le taux réduit s’applique aux produits destinés à l’alimentation humaine qui ne sont pas soumis expressément à un autre taux. La composition exacte du dessert peut toutefois être déterminante lorsque la bûche contient différents éléments ou lorsqu’elle est vendue avec une prestation distincte.
Le 1° du A de l’article 278-0 bis du code général des impôts prévoit que la TVA est perçue au taux réduit de 5,5 % en ce qui concerne les opérations d’achat, d’importation, d’acquisition intracommunautaire, de vente, de livraison, de commission, de courtage ou de façon portant sur les produits destinés à l’alimentation humaine, à l’exception des produits qui relèvent du taux normal prévu à l’article 278 du CGI.
Le principe : une bûche glacée est un produit alimentaire
L’expression « produits utilisés pour l’alimentation humaine » recouvre tous les produits qui constituent des aliments, simples ou composés, susceptibles d’être utilisés en l’état pour l’alimentation humaine. Une bûche glacée destinée à être consommée comme dessert entre donc dans cette catégorie lorsqu’elle est vendue en tant que produit alimentaire.
Les produits « diététiques » ou de « régime » prévus par le décret n° 91-827 du 29 août 1991 relatif aux aliments destinés à une alimentation particulière qui ne présentent pas un caractère médicamenteux ne sont pas soumis à un taux spécifique mais suivent le régime des produits alimentaires ordinaires correspondants.
Pourquoi le taux de TVA peut dépendre de la composition
Les bches glacées sont souvent des produits composés associant sorbet, crème glacée, biscuit, meringue, fruits, fruits secs, caramel, chocolat, café ou chantilly. La TVA ne dépend donc pas uniquement de la forme du dessert, mais aussi de sa nature et des éléments qui le composent.
Les ventes de produits de pâtisserie fraîche sont soumises au taux réduit de 5,5 %. Sont considérés comme produits de pâtisserie fraîche, les produits à base de pâte ou de meringue, dans la confection desquels est intervenu l’un des composants prévus par la réglementation, notamment les crèmes, les fruits ou certaines préparations alcoolisées.
Cette règle peut concerner les préparations de pâtisserie fraîche qui accompagnent ou constituent certains desserts, mais une bûche glacée vendue comme dessert congelé doit être appréciée selon sa composition et les conditions de sa vente. La qualification fiscale exacte peut ainsi nécessiter l’examen de la recette, de la présentation du produit et de la prestation éventuellement associée.
Les ingrédients fréquemment présents dans une bûche glacée
Une bûche glacée peut associer plusieurs préparations : glace, sorbet, meringue, biscuit, gelée de fruits, caramel, fruits secs ou chantilly. La production artisanale de ces bûches et leur composition leur confèrent une fragilité à la hauteur de leur délicatesse.
Parmi les composants susceptibles d’être utilisés figurent les crèmes, qui comprennent toutes les crèmes servant à confectionner différentes catégories de gâteaux, notamment la crème fraîche et la chantilly. Les fruits autres que confits et secs, ainsi que les préparations de fruits, sont également pris en compte dans la définition des produits de pâtisserie fraîche.
Les ingrédients d’une bûche glacée peuvent aussi comprendre du chocolat, du cacao, du café, des fruits à coque ou des huiles végétales. Leur présence ne suffit pas, à elle seule, à déterminer un taux distinct : il faut apprécier le produit fini dans son ensemble et vérifier s’il relève d’une exception prévue par le CGI.
Le cas du chocolat et du cacao
Le b du 1° du A de l’article 278-0 bis du CGI soumet au taux normal les chocolats et tous produits composés, contenant du chocolat ou du cacao, à l’exception de certains produits expressément visés. Les produits relevant de la catégorie « chocolat », quelle que soit leur présentation, bénéficient du taux réduit de 5,5 %.
Le taux réduit de 5,5 % est également applicable aux produits de chocolat relevant de la catégorie « bonbon de chocolat ». Demeurent soumis au taux normal les produits relevant des catégories visées aux points 4 (« chocolat au lait »), 6 (« chocolat blanc »), 7 (« chocolat fourré »), 8 (« chocolate a la taza ») et 9 (« chocolate familiar a la taza ») du A de l’annexe I au décret n° 76-692 du 13 juillet 1976.
Dans une bûche glacée au chocolat, la présence de chocolat ou de cacao ne signifie donc pas automatiquement que l’ensemble du dessert doit être taxé au taux normal. L’analyse porte sur le produit vendu et sur la catégorie juridique à laquelle il appartient, plutôt que sur la seule présence d’un ingrédient.
Le cas des matières grasses et de la glace
Les huiles concrètes qui sont des huiles pures, non mélangées entre elles ou avec d’autres produits, normalement vendues sous la forme solide, hydrogénées ou non et provenant exclusivement de corps gras d’origine végétale, sont soumises au taux réduit de 5,5 %. En revanche, les graisses végétales et la margarine sont soumises au taux normal.
Cette distinction peut être importante pour les desserts glacés industriels ou artisanaux, car la matière grasse de la glace peut être de la crème fraîche ou de la graisse de coprah, une huile végétale issue de la noix de coco. Toutefois, la composition de la matière grasse ne permet pas, à elle seule, de conclure que la bûche entière relève du taux normal.
Conformément au c du 1° du A de l’article 278-0 bis du CGI, les margarines et les graisses végétales relèvent du taux normal. Sont concernées les matières grasses et matières grasses composées qui ne sont pas exclusivement d’origine laitière.
Une bûche glacée avec alcool
La présence d’un alcool dans un dessert doit être distinguée de la vente d’une boisson alcoolique. Les boissons alcooliques sont exclues du taux réduit de 5,5 %, tandis que les préparations alimentaires contenant de l’alcool doivent être appréciées selon leur nature et leur recette.
Les alcools dans une proportion déterminante peuvent classer certaines préparations de pâte parmi les produits de pâtisserie fraîche lorsque l’adjonction d’un alcool leur confère une qualité particulière correspondant à un type de gâteau, comme les babas au rhum, les plums ou les savarins au rhum.
Une bûche glacée contenant une préparation alcoolisée ne peut donc pas être assimilée automatiquement à une boisson alcoolique. Le dessert reste un produit alimentaire, mais sa qualification fiscale doit tenir compte de sa composition et de la place de l’alcool dans la préparation.
Différence entre bûche glacée et boisson alcoolique
Conformément au premier alinéa du 1° du A de l’article 278-0 bis du CGI, le taux réduit de 5,5 % s’applique à l’ensemble des boissons, à l’exception des boissons alcooliques. Les bières dont le titre alcoométrique excède 0,5 % vol. et les autres boissons dont le titre alcoométrique excède 1,2 % vol. sont considérées comme des boissons alcooliques.
Ces règles concernent les liquides vendus comme boissons et ne s’appliquent pas directement à une bûche glacée vendue comme dessert solide. Les produits alimentaires liquides ne pouvant être qualifiés de boissons ne sont pas concernés par l’exclusion du taux réduit relative à un titre alcoométrique volumique excédant ces seuils.
Les prix observés ne déterminent pas le taux de TVA
Le prix de vente d’une bûche glacée peut varier fortement selon le circuit de distribution, la recette, la quantité, la qualité des ingrédients, la complexité de la décoration et le travail nécessaire à sa fabrication. Certaines bûches glacées sont proposées entre 3 et 20 euros en supermarché, tandis que certaines bûches pâtissières peuvent atteindre 95 euros pour 8 personnes.
La principale raison de cet écart de prix réside dans la qualité des ingrédients utilisés. Deux autres facteurs peuvent faire grimper la note, dont les ingrédients supplémentaires : certains desserts utilisent du biscuit à la base ou des inclusions comme des morceaux de fruits, des fruits secs ou confits.
La forme originale de la bûche influence également le prix car elle nécessite la fabrication d’un moule spécifique. Le prix payé par le consommateur ne permet toutefois pas de déterminer directement le taux de TVA applicable : c’est la qualification fiscale du produit qui est déterminante.
Exemple de composition de bûches glacées
Les recettes de bûches glacées peuvent illustrer la diversité des produits vendus pendant les fêtes. Une bûche peut associer une glace au potimarron et à la fève tonka, une glace au gingembre frais et au gingembre confit, un caramel aux graines de courge et un biscuit carrot cake aux épices.
Une autre composition peut réunir une meringue croustillante coco, une gelée passion piment doux, un sorbet passion ananas et une chantilly coco et citron vert. Une bûche à la pistache peut contenir une glace pistache d’Iran et crème de sésame noir, un sorbet cerise noire et poivre de cassis, une gelée de cerises griottes acidulées, des pétales d’hibiscus ainsi qu’une dacquoise pistache et noisette.
Une recette au chocolat peut comprendre une glace chocolat noir 65 % Sao Tomé avec infusion café, un insert glace aux noisettes du Piémont, un caramel coulant et un pain de Gênes cacao et tonka. Ces compositions montrent qu’une même catégorie commerciale peut réunir des produits très différents en matière d’ingrédients et de fabrication.
Vacherin glacé et autres desserts de fêtes
Le vacherin glacé est un dessert composé de glace ou de sorbet, de meringue et de chantilly. Une composition de type glace vanille, sorbet framboise, meringue et chantilly reste un dessert alimentaire vendu pour être consommé en l’état.
Les desserts glacés de fin d’année peuvent aussi comprendre des glaces en pot, des sorbets et des parfums spéciaux. Les glaces aux marrons, les glaces aux fruits confits et au kirsch ou les préparations contenant du chocolat doivent être appréciées selon leur composition et leur présentation commerciale.
Prix, TVA et montant payé par le client
Le prix affiché au consommateur est normalement un prix toutes taxes comprises. La TVA est incluse dans le prix de vente et reversée par le vendeur selon le taux applicable au produit ou à la prestation.
À titre d’exemple, une bûche proposée à 52 euros, un vacherin proposé à 39 euros ou un pot de glace vendu 13,90 euros correspondent à des prix commerciaux qui ne suffisent pas à établir le taux de TVA. Le même raisonnement vaut pour une bûche vendue 7,44 euros dans un panier de produits festifs en grande distribution.
Dans un panier de Noël mesuré en 2025, le prix de la bûche glacée a baissé de 25 %, passant de 9,90 euros en 2024 à 7,44 euros. Cette baisse était surtout liée à l’évolution de l’offre, avec davantage de bûches aux fruits, aux fruits secs ou au caramel et moins de chocolat.
Vente à emporter et consommation sur place
La vente d’une bûche glacée à emporter correspond à la vente d’un produit alimentaire. Lorsque le dessert est remis au client dans son conditionnement pour être consommé ultérieurement, le taux applicable est généralement celui du produit alimentaire vendu.
La situation peut être différente lorsque le dessert est intégré à une prestation de restauration ou à un service comprenant plusieurs éléments. En cas de fourniture conjointe de plusieurs prestations relevant de taux différents, il convient de se reporter aux règles applicables aux opérations comprenant des éléments distincts.
Le mode de retrait, la réservation préalable et le transport dans un sac isotherme ne modifient pas, à eux seuls, la nature alimentaire de la bûche glacée. Nos bûches glacées se doivent d’être protégées par un emballage isotherme durant leur transport de la boutique jusqu’au domicile.
Conservation et caractéristiques du produit
Une bûche glacée demeure un produit composé de sorbet et/ou de crème glacée et ne peut rester hors d’un congélateur plus de 30 minutes, même conservée dans un emballage isotherme adapté. En arrivant à la maison, il est conseillé de mettre la bûche dans un congélateur domestique en conservant la boîte en carton.
La boîte permet d’isoler la bûche de l’humidité et des éventuelles odeurs des autres produits conservés dans le congélateur. La bûche doit être conservée à -18°C et il est recommandé d’enlever le sac isotherme avant de l’entreposer au congélateur.
Il n’est pas nécessaire d’anticiper la sortie du congélateur. Quelques minutes avant la dégustation suffisent pour qu’elle s’assouplisse très légèrement et facilite sa découpe, mais, s’agissant d’un dessert glacé, la bûche doit rester à température négative pour sa consommation.
Points à vérifier pour déterminer la TVA
- La bûche est-elle vendue comme un produit alimentaire destiné à être consommé en l’état ?
- Est-elle vendue à emporter ou dans le cadre d’une prestation de restauration ?
- Contient-elle des éléments relevant d’une catégorie soumise expressément au taux normal ?
- La présence de chocolat correspond-elle à une catégorie particulière définie par la réglementation ?
- Le produit contient-il une matière grasse ou une margarine relevant d’un régime spécifique ?
- L’alcool est-il présent comme ingrédient d’une préparation alimentaire ou le produit est-il vendu comme une boisson ?
- La facture distingue-t-elle le dessert d’autres prestations ou produits soumis à un taux différent ?
Repères fiscaux applicables aux produits alimentaires
| Produit ou situation | Règle indiquée |
|---|---|
| Produits destinés à l’alimentation humaine | Taux réduit de 5,5 % lorsqu’aucun autre taux n’est expressément prévu |
| Produits de pâtisserie fraîche | Taux réduit de 5,5 % |
| Boissons non alcooliques | Taux réduit de 5,5 % |
| Boissons alcooliques | Exclusion du taux réduit de 5,5 % |
| Margarines et graisses végétales | Taux normal |
| Certaines catégories de chocolats et produits composés | Taux normal selon la catégorie réglementaire |
| Bûche glacée vendue comme dessert alimentaire | En principe, taux réduit de 5,5 %, sous réserve de la composition et des conditions de vente |
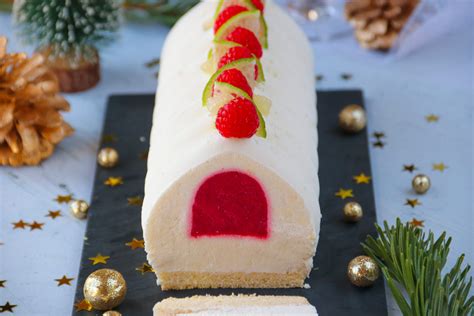
Pour une bûche glacée vendue comme dessert alimentaire, le taux réduit de 5,5 % constitue donc le régime de référence. La composition du produit, la présence éventuelle d’éléments soumis à un autre taux et la distinction entre vente du dessert et prestation de restauration doivent toutefois être vérifiées avant d’arrêter le traitement fiscal.